Domain lichtbildwerbung.de kaufen?
Wir ziehen mit dem Projekt
lichtbildwerbung.de um.
Sind Sie am Kauf der Domain
lichtbildwerbung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lichtbildwerbung.de kaufen?
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **

Ähnliche Suchbegriffe für Eigenrisiko
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
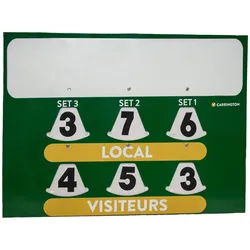
Carrington Tennis-Scorecard mit WerbeflächePraktisch, vielseitig und stets im Blick - die Carrington Tennis-Scorecard ist dein idealer Begleiter für jedes Tennis-Match. Mit einer Größe von 82 x 60,5 cm bietet sie ausreichend Platz, um den Spielstand einfach und schnell zu aktualisieren. Dank der robusten Bauweise aus verstärktem Kunststoff ist sie für den intensiven Einsatz beim Training und Wettkämpfen bestens geeignet. Einfaches Aktualisieren des Spielstands Durch das Drehen der Scheiben mit den Zahlen kannst du den Spielstand im Handumdrehen anpassen. Dies sorgt für einen reibungslosen Spielverlauf und hält alle Spieler und Zuschauer stets auf dem Laufenden. Die intuitive Bedienung macht die Scorecard zum perfekten Hilfsmittel für Hobbyspieler und Profis gleichermaßen. Werbefläche für individuelle Gestaltung Die großzügige Werbefläche von 78,5 x 19 cm oben auf der Tafel ermöglicht es dir, dein Team oder deinen Sponsor optimal zu präsentieren. So wird die Scorecard nicht nur zum praktischen Tool, sondern auch zum Blickfang auf dem Platz. Zeige deinen persönlichen Stil und mache deine Matches unvergesslich. Robust und langlebig Die Carrington Tennis-Scorecard besteht aus verstärktem Kunststoff, der für seine Langlebigkeit bekannt ist. Egal, ob bei Sonne oder Regen, diese Scorecard hält den Anforderungen des Tennisalltags stand und bietet dir viele Spiele lang treue Dienste. Produktdetails Maße: 82 x 60,5 cm für optimalen Überblick Werbefläche: 78,5 x 19 cm für individuelle Gestaltung Material: verstärkter Kunststoff für hohe Langlebigkeit Hol dir die Carrington Tennis-Scorecard und sorge für einen professionellen Auftritt bei deinem nächsten Match!104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LMG Germany Standtafel Plakatständer DIN A1 Silber, Kundenstopper, Werbeaufsteller, Drehbarer A1-Werbeaufsteller, wasserabweisend, stabiler StandLMG Germany Standtafel Plakatständer DIN A1 Silber, Kundenstopper, Werbeaufsteller, Drehbarer A1-Werbeaufsteller, wasserabweisend, stabiler Stand. Ausstattung: 360° drehbar, wasserabweisend, schmutzabweisend, stabiler Stand, Lieferumfang: 1x Plakatständer, Breite: 156 cm, Höhe: 240 cm, Gewicht: 11,6 kg, Farbe: silber, Material: Aluminium, Material Rahmen: Aluminium, Materialeigenschaften: wetterfest, rostfrei, pflegeleicht, langlebig, Art Stromversorgung: keine Stromversorgung, Altersempfehlung: Es liegt keine Altersempfehlung vor, Warnhinweise: Versand mit mehreren Paketen, Sprachen Bedienungs-/Aufbauanleitung: Deutsch (DE), Herstellungsland: Made in China, Farbe:silberfarben Material:Aluminium106,00 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
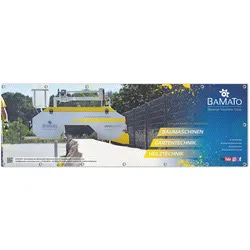
BAMATO Werbebanner mit hochwertigem Druck auf Meshplane (Motiv 1)hochwertiger Druck auf Meshplane 330 g/m2 4/0-farbig Euroskala 1-seitig bedruckt Anwendungsbereich: Indoor / Outdoor Abmessungen: 3000 x 1000mm Lieferumfang: inklusive Saum und Ösen rundum Preis pro Stück Druck: Motiv 1 "Blockbandsäge"59,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
eurographics Puzzle - Alte Werbeposter - 1000 Teile 300833Reisen Sie zurück in die goldene Ära der Reklame mit diesem hochwertigen Puzzle von EuroGraphics. Das Motiv ?Alte Werbeposter? zeigt eine ... 1 x Puzzle - Alte Werbeposter - 1000 Teile Anleitung in: (teilweise nur als Download) Typ: P12,73 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Powershot Tennis-Scorecard mit WerbeflächeTennis-Scorecard mit Werbefläche für Ihre Sponsoren! Tennis-Spielstandstafel - Maße: 82 x 60,5 cm.Der Spielstand wird durch Drehen der Scheiben mit den Zahlen geändert.Maße der Werbefläche oben auf der Tafel: 78.5 x 19 cm.Verstärkter Kunststoff.120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Carrington Tennis-Scorecard mit WerbeflächePraktisch, vielseitig und stets im Blick - die Carrington Tennis-Scorecard ist dein idealer Begleiter für jedes Tennis-Match. Mit einer Größe von 82 x 60,5 cm bietet sie ausreichend Platz, um den Spielstand einfach und schnell zu aktualisieren. Dank der robusten Bauweise aus verstärktem Kunststoff ist sie für den intensiven Einsatz beim Training und Wettkämpfen bestens geeignet. Einfaches Aktualisieren des Spielstands Durch das Drehen der Scheiben mit den Zahlen kannst du den Spielstand im Handumdrehen anpassen. Dies sorgt für einen reibungslosen Spielverlauf und hält alle Spieler und Zuschauer stets auf dem Laufenden. Die intuitive Bedienung macht die Scorecard zum perfekten Hilfsmittel für Hobbyspieler und Profis gleichermaßen. Werbefläche für individuelle Gestaltung Die großzügige Werbefläche von 78,5 x 19 cm oben auf der Tafel ermöglicht es dir, dein Team oder deinen Sponsor optimal zu präsentieren. So wird die Scorecard nicht nur zum praktischen Tool, sondern auch zum Blickfang auf dem Platz. Zeige deinen persönlichen Stil und mache deine Matches unvergesslich. Robust und langlebig Die Carrington Tennis-Scorecard besteht aus verstärktem Kunststoff, der für seine Langlebigkeit bekannt ist. Egal, ob bei Sonne oder Regen, diese Scorecard hält den Anforderungen des Tennisalltags stand und bietet dir viele Spiele lang treue Dienste. Produktdetails Maße: 82 x 60,5 cm für optimalen Überblick Werbefläche: 78,5 x 19 cm für individuelle Gestaltung Material: verstärkter Kunststoff für hohe Langlebigkeit Hol dir die Carrington Tennis-Scorecard und sorge für einen professionellen Auftritt bei deinem nächsten Match!104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
-
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
Ähnliche Suchbegriffe für Eigenrisiko
-
LMG Germany Standtafel Plakatständer DIN A1 Silber, Kundenstopper, Werbeaufsteller, Drehbarer A1-Werbeaufsteller, wasserabweisend, stabiler StandLMG Germany Standtafel Plakatständer DIN A1 Silber, Kundenstopper, Werbeaufsteller, Drehbarer A1-Werbeaufsteller, wasserabweisend, stabiler Stand. Ausstattung: 360° drehbar, wasserabweisend, schmutzabweisend, stabiler Stand, Lieferumfang: 1x Plakatständer, Breite: 156 cm, Höhe: 240 cm, Gewicht: 11,6 kg, Farbe: silber, Material: Aluminium, Material Rahmen: Aluminium, Materialeigenschaften: wetterfest, rostfrei, pflegeleicht, langlebig, Art Stromversorgung: keine Stromversorgung, Altersempfehlung: Es liegt keine Altersempfehlung vor, Warnhinweise: Versand mit mehreren Paketen, Sprachen Bedienungs-/Aufbauanleitung: Deutsch (DE), Herstellungsland: Made in China, Farbe:silberfarben Material:Aluminium106,00 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
BAMATO Werbebanner mit hochwertigem Druck auf Meshplane (Motiv 1)hochwertiger Druck auf Meshplane 330 g/m2 4/0-farbig Euroskala 1-seitig bedruckt Anwendungsbereich: Indoor / Outdoor Abmessungen: 3000 x 1000mm Lieferumfang: inklusive Saum und Ösen rundum Preis pro Stück Druck: Motiv 1 "Blockbandsäge"59,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
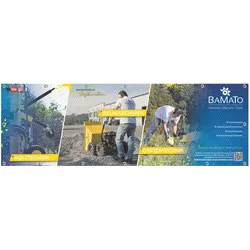
BAMATO Werbebanner mit hochwertigem Druck auf Meshplane (Motiv 2)hochwertiger Druck auf Meshplane 330 g/m2 4/0-farbig Euroskala 1-seitig bedruckt Anwendungsbereich: Indoor / Outdoor Abmessungen: 3000 x 1000mm Lieferumfang: inklusive Saum und Ösen rundum Preis pro Stück Druck: Motiv 2 "Sortiment BAMATO"59,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
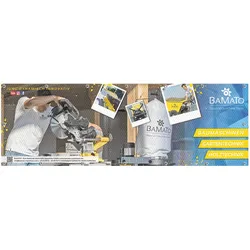
BAMATO Werbebanner mit hochwertigem Druck auf Meshplane (Motiv 3)hochwertiger Druck auf Meshplane 330 g/m2 4/0-farbig Euroskala 1-seitig bedruckt Anwendungsbereich: Indoor / Outdoor Abmessungen: 3000 x 1000mm Lieferumfang: inklusive Saum und Ösen rundum Preis pro Stück Druck: Motiv 3 "Kappsäge"59,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
-
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.